Анализ акций
 Облигации
 Библиотека инвестиций
 Общее
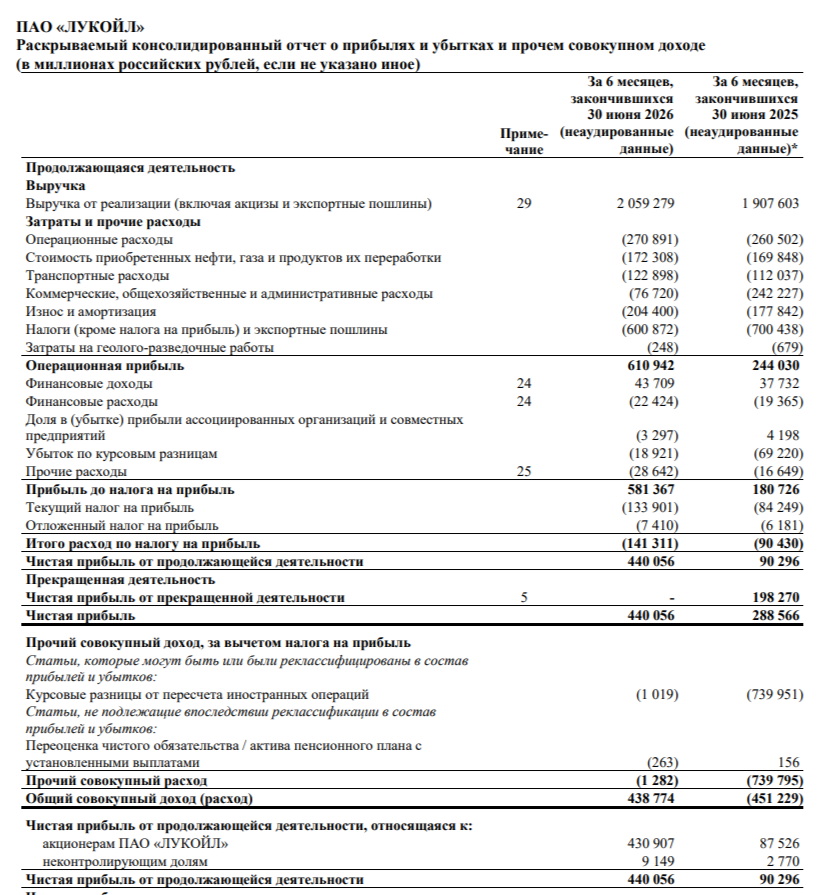
 ️ЛУКОЙЛ опубликовал финансовые результаты по МСФО за I полугодие 2026 года. Первый отчёт эмитента уже без иностранного бизнеса (маржа LITASCO была низкой, за прошлый год сделали пересчёт данных) получился отличным, компания впитала высокие цены сырья и снизила затраты, как итог FCF внушительный:
 Выручка: 2,1₽ трлн (+8% г/г) Операционная прибыль: 610,9₽ млрд (+150,3% г/г) Чистая прибыль: 430,9₽ млрд (+392,3% г/г)
 Компания не предоставила операционных данных, но мы знаем, что РФ в среднем добывала нефти в I п. 2026 г. — 9,098 млн б/с (в I п. 2025 г. 8,983 б/с), да рост есть по сравнению с прошлым годом (в июне, кстати, по добыче опустились ниже 9 млн б/с), но квоту мы всё равно не перешагиваем, т.к. могли добывать 9,762 млн б/с (данная квота была установлена на июнь, но из-за санкций и атак на НПЗ идёт сокращение). По нефтепродуктам — демпферные выплаты за I п. 2026 г. составили 605₽ млрд (+10,6% г/г), компания как раз бенефициар переработки и это при атаке на НПЗ компании (атаки продолжаются, в августе остановили свою работу заводы в Волгограде, Перми и Нижнем Новгороде). Средний курс $ в I п. 2026 г. — 76,3₽, в I п. 2025 г. — 86,9₽ (нефтяники очень чувствительны к курсу), средняя цена Urals в I п. 2026 г. — 67,9$, в I п. 2025 г. — 59,17$. Теперь вы должны понять, почему выручка показала рост (цена на сырьё и переработка/демпферные выплаты помогли). Затраты и прочие расходы снизились до 1,4₽ трлн (-13% г/г, главная победа компании — сократить расходы), стоит выделить несколько статей: налоги, кроме налога на прибыль — 600,9₽ млрд (-14,2% г/г, низкая цена на нефть в I квартале) и коммерческие, общехозяйственные и административные расходы — 76,7₽ трлн (-68,3% г/г, в прошлом году была программа акционирования на 140,9₽ млрд). Как итог, опер. прибыль за счёт роста выручки и экономии на расходах взлетела. Снижение прибыли связано с убытком от курсовых разниц -18,9₽ млрд (часть денежной позиции в валюте, а ₽ укрепился, но стоит признать кубышку переформатировали и валютная позиция сейчас составляет 1/10, годом ранее убыток в 69,2₽ млрд) и прочими расходами -28,6₽ млрд (+72,4% г/г, думаю такой рост связан в первую очередь с атаками на НПЗ, пожарная безопасность/защита). Разница финансовых доходов/расходов составила 21,3₽ млрд (+15,9% г/г, денежная позиция увеличилась). Кэш на счетах составляет 661,4₽ млрд (на конец 2025 г. — 543,8₽ трлн). Долг незначительно увеличился до 318,7₽ млрд (на конец 2025 г. — 318₽ млрд). OCF составил 790₽ млрд (+11% г/г), с учётом CAPEXa — 239,1₽ млрд (-38,2% г/г), то скорректированный FCF составил 517,5₽ млрд (прошлый год в минусе из-за выкупа акций у месье Федуна). Согласно див. политике компании на дивиденды направляют 100% FCF, это значит, что FCF хватает на выплату 746,8₽ на акцию (но мне в это мало верится, скорее заплатят от РСБУ прибыли). Компания должна была нерезидентам 509,1₽ млрд дивидендов на конец 2025 г., на сегодняшний момент уже 261,9₽ млрд (средства зависли из-за санкций), похоже, компания воспользовалась своим правом и спустя 3 года они стали не востребованы и часть вернулась в компанию. Ещё в I полугодии совершили buyback на 5₽ млрд.
 Как вы видите потеря иностранного бизнеса нанесла несильный вред компании (при этом есть опция его продажи или возвращения при мире). Сокращение инвестиций умный ход, FCF сильно возрос и открывает дорогу к повышенным дивидендам, также у компании отрицательный чистый долг. Перспективы в III кв. 2026 г. ещё лучше, цена на Urals высокая, девальвация рубля случилась, по демпферу продолжают платить внушительные суммы, но долго ли продлится заварушка в Иране? Но главный риск, это атаки на НПЗ, 3 завода уже остановили свою деятельность и это неблагоприятно скажется на марже.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor